Qu’est-ce que l’intérêt composé ?
Percevoir des intérêts sur les intérêts : une idée simple qui, avec le temps, change l’épargne.
Javier Conde
Publié le Mis à jour le 1 min de lecture
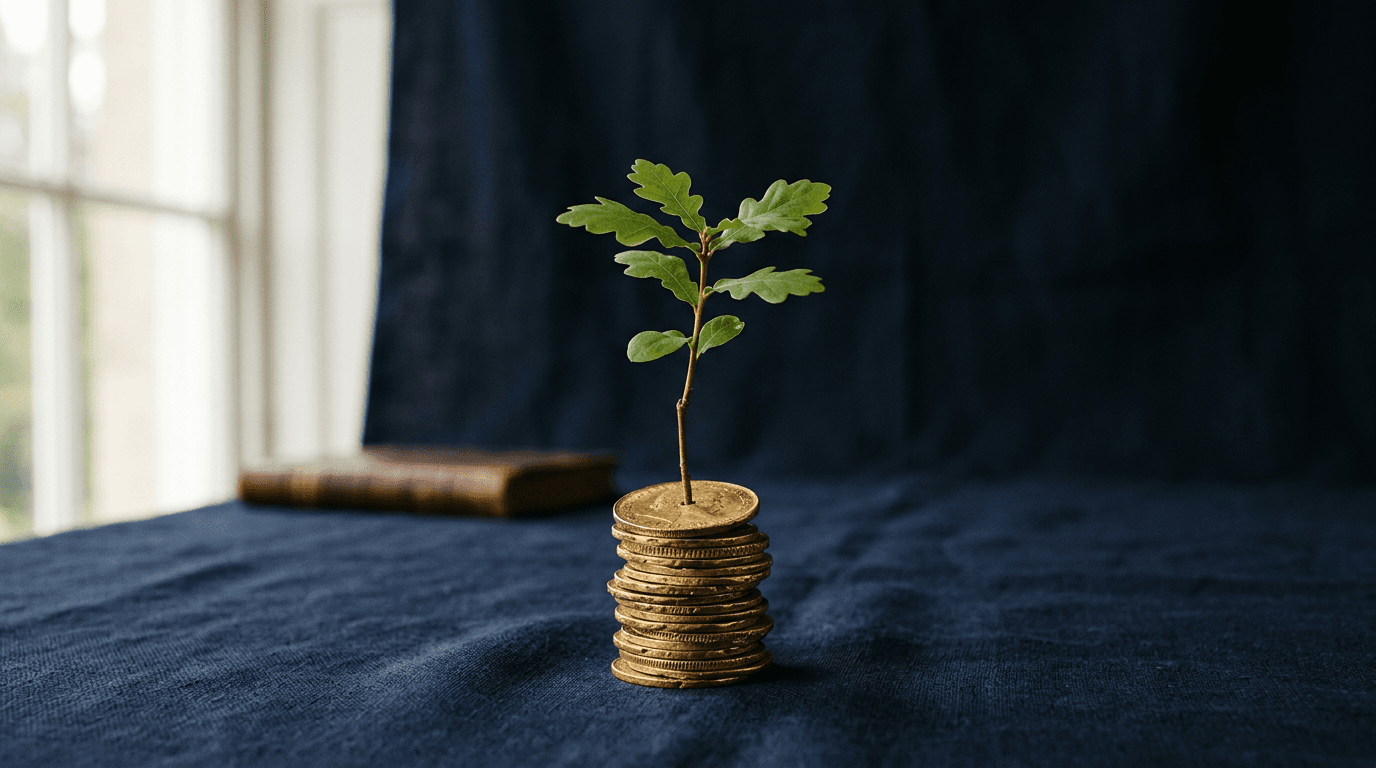
L’intérêt composé consiste à percevoir des intérêts sur l’épargne et sur les intérêts déjà gagnés.
Un exemple simple
Placez 10 000 € à 5 % par an. La première année rapporte 500 € ; la deuxième, 5 % de 10 500 €, soit 525 € ; la troisième part de 11 025 €. Comme une boule de neige, la base et le gain augmentent chaque année.
16 289 €
L’ingrédient secret : le temps
| Années | Intérêts simples | Intérêts composés |
|---|---|---|
| 10 | 15 000 € | 16 289 € |
| 20 | 20 000 € | 26 533 € |
| 30 | 25 000 € | 43 219 € |
Voilà pourquoi commencer tôt compte davantage que commencer avec beaucoup.
L’intérêt composé récompense davantage la patience que le talent.
À retenir
Il fonctionne aussi à l’envers : une dette impayée produit des intérêts sur elle-même, rendant le crédit différé coûteux1.
Notes
-
Exemples indicatifs hors impôts, frais et inflation. ↩
Vous souhaitez en discuter avec nous ?
Écrivez-nous